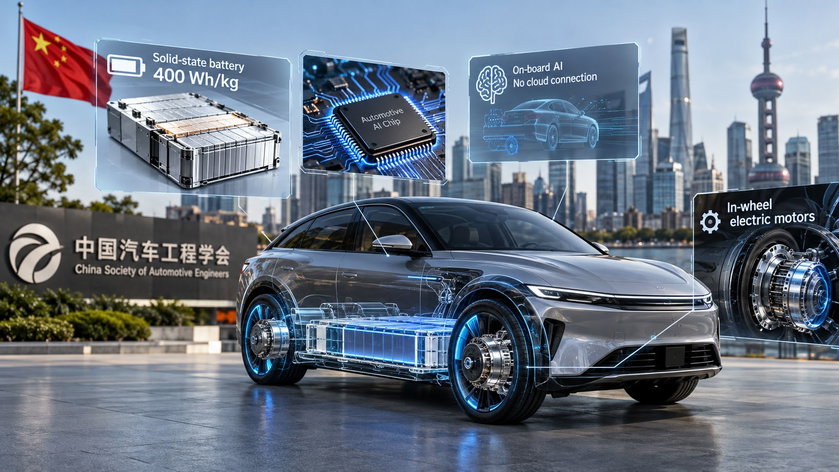
Chaque année, le congrès de la China Society of Automotive Engineers présente les nouveautés technologiques qui seront adoptées dans les automobiles au cours des mois suivants. Et cet événement est aussi l’occasion pour les constructeurs et équipementiers du monde entier de prendre des notes puisque c’est la Chine qui donne le ton sur l’innovation désormais. La 33e édition, qui s’est tenue fin octobre à Suzhou, n’a pas dérogé à la règle.
Engineers named the top ten automotive technology trends in China for 2027. Solid-state batteries, V2G, and connected ADAS are on the list.
— CarNewsChina.com (@CarNewsChina) October 29, 2026
👇https://t.co/SqAkxXUtZv
Les ingénieurs chinois ont épinglé dix tendances technologiques pour l’année 2027. On y trouve des batteries d’un genre nouveau, mais aussi de l’intelligence artificielle embarquée, des carrosseries coulées en magnésium, des camions qui roulent tout seuls dans les mines. Si certaines de ces innovations sont déjà au stade de production pilote, d’autres relèvent encore du démonstrateur. Cela dit, toutes ces technologies ne finiront pas nécessairement chez nous. Car le cadre réglementaire du Vieux Continent agit tantôt comme un accélérateur tantôt comme un filtre.
Publicité – continuez à lire ci-dessous
Le saut du solide
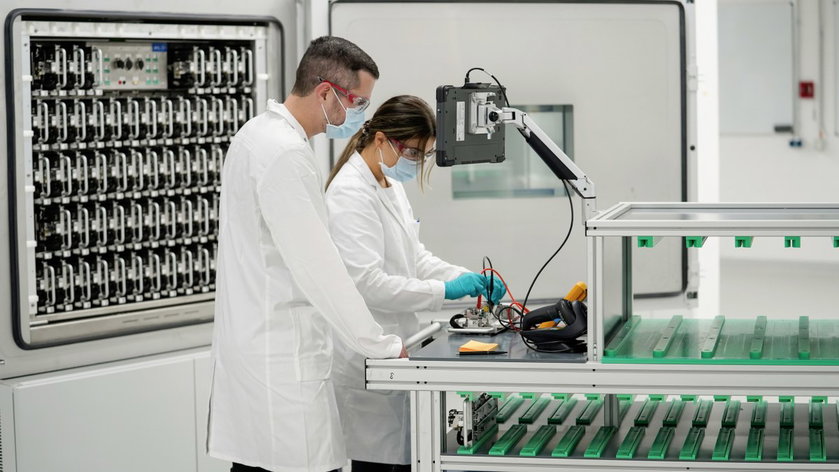
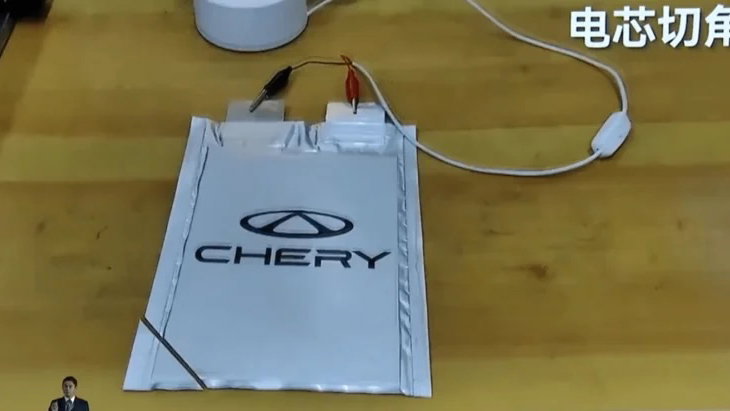
La vedette de cette liste, c’est la batterie tout-solide dont la densité énergétique des cellules atteint 400 Wh/kg. Pour mesurer ce que ça représente, il faut regarder avec quoi on roule aujourd’hui. Majoritairement, les nouveaux véhicules disposent de cellules LFP qui plafonnent entre 160 et 190 Wh/kg. Les meilleures NMC du marché atteignent quant à elle 250 à 300 Wh/kg. Dès lors, passer à 400, c’est offrir nettement plus d’autonomie sans alourdir le véhicule. Ou alors, réduire le poids de la batterie à autonomie constante. BYD, CATL, Chery et Geely visent tous une commercialisation sur leurs véhicules en 2027. Chery a déjà construit une ligne pilote pour ses cellules Rhinoceros S et SAIC équipe déjà la MG4 d’une batterie semi-solide. Cela dit, le patron de CATL, Robin Zeng, met tout de même en garde : sur une échelle de maturité de 1 à 9, il situe la technologie actuelle au niveau 4. La production de masse ne serait donc pas attendue avant 2030. En Europe, le programme Solid Power soutenu par BMW et For suit un calendrier comparable.
China has warned automakers against rushing new products to market without sufficient safety testing, amid worries about unconventional vehicle designs and the quality of technological innovation.
— China Daily (@ChinaDaily) October 26, 2026
"Safety is the lifeline and core competitiveness of an automotive company. Safety… pic.twitter.com/mNEDbiHxMY
Moins lourd, plus fort
Deux autres tendances s’attaquent au poids des voitures, mais par des voies différentes. La première, c’est le mégacasting en alliage de magnésium. Seres a présenté le plus grand plancher arrière intégré au monde, coulé d’un seul bloc. Résultat : 87 pièces en une pour 21,8 % de masse en moins par rapport à l’aluminium. La Chine pousse un cran plus loin les gigas presses de Tesla, même si le magnésium reste plus difficile à protéger contre la corrosion.
La seconde voie, c’est l’impression 3D métal appliquée aux structures de carrosserie. La China-SAE y voit un levier pour fabriquer des pièces de géométrie complexe impossibles à obtenir par le biais des techniques classiques d’emboutissage.
Le V2G file
La Chine passe aussi au Vehicle-to-Grid (V2G) à l’échelle industrielle. D’ici peu, ce seront des millions de véhicules électriques capables de renvoyer l’électricité de leur batterie vers le réseau quand la demande est forte. L’Europe n’a pas à rougir sur ce terrain. À partir de janvier 2027, toute nouvelle borne installée devra techniquement pouvoir gérer ce flux dans les deux sens. La Commission s’est engagée à imposer le V2G à tous les Vvoitures électriques neuves d’ici fin 2027. Sur ce dossier, notre continent reste donc dans la course, mais pour autant que les voitures de nos constructeurs soient d’office équipées de cette technologie. En Chine, ce sera le cas.
Publicité – continuez à lire ci-dessous
L’IA qui se heurte au droit
La tendance la plus spectaculaire, c’est sans doute les nouveaux modèles d’intelligence artificielle avec 14 milliards de paramètres et fonctionnant directement dans l’habitacle, sans une connexion au cloud. Qualcomm annonce que sa puce Snapdragon 8397 peut gérer des modèles de 10 milliards de paramètres en local et Nvidia propose une boîte de calcul dédiée capable de monter à 13 milliards. L’industrie chinoise considèrerait 2026 comme l’année zéro de la production de masse pour l’IA embarquée.
Mais pour l’automobiliste, quelle est l’avancée ? En fait, grâce à cette avancée IA, il peut disposer d’un assistant vocal qui comprend le contexte, gère la navigation, anticipe les besoins, le tout sans envoyer de données personnelles vers un serveur distant.
En Europe, ces systèmes ne pourront toutefois pas être importés tels quels. Le RGPD encadre les données personnelles collectées à bord et l’AI Act impose des obligations de traçabilité pour les IA liées à la conduite. Enfin, le Data Act régit l’accès aux données du véhicule. C’est d’ailleurs ce qui a obligé Apple à repousser le lancement d’Apple Intelligence dans l’Union avant de revenir avec une version adaptée. Les constructeurs chinois devront faire le même travail. La technologie arrivera, mais probablement avec du retard et des fonctions en moins.
Puces ouvertes, châssis intelligent
Deux tendances plus discrètes méritent aussi une mention. La première concerne les puces qui pilotent les fonctions vitales de la voiture : freinage, direction, gestion moteur. Aujourd’hui, ces puces reposent sur une technologie dont les constructeurs doivent payer la licence au concepteur. Mais la Chine pousse une alternative open source (appelée RISC-V) et qui permet d’adapter la puce à ses besoins sans redevance. Et ce n’est pas qu’un pari chinois : Infineon, le leader mondial du secteur (et qui est européen), a annoncé qu’il basculait sa prochaine génération de puces destinées aux voitures sur cette architecture.
La deuxième tendance découle directement de celle ci-dessus : avec des puces plus puissantes et plus flexibles, il devient possible de coordonner freinage, direction et suspension dans un cerveau unique au lieu de les gérer séparément. L’avantage, c’est que la voiture réagit plus vite et plus finement.
Pas pour nous
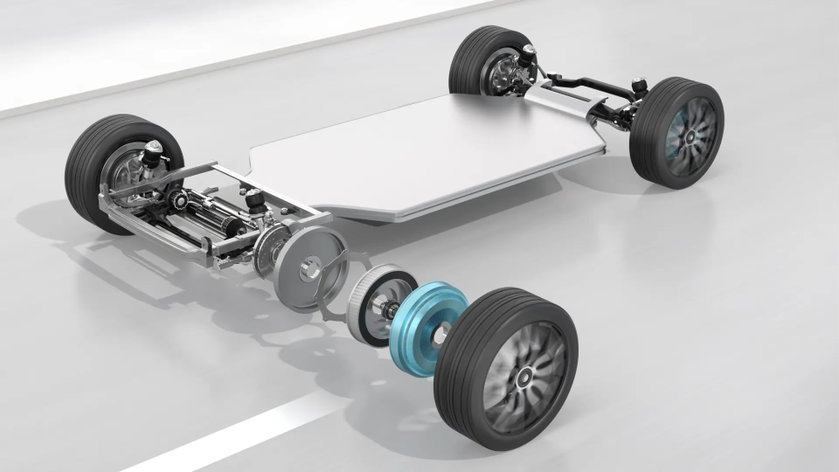
La tendance suivante concerne les moteurs-roues qui intègrent le moteur électrique directement dans la jante. La technologie n’est pas nouvelle : Continental et d’autres y travaillent déjà depuis des années. Mais personne n’a encore franchi le cap de la grande série. La Chine pourrait changer la donne par son avantage habituel : une industrialisation à grande échelle et à moindre coût. Le gain reste double, un espace libéré sous le plancher et un contrôle plus fin de chaque roue.
Les deux dernières tendances restent plus éloignées de notre marché. Elles concernent l’aide à la conduite connectée. Le principe : la voiture envoie ses données de conduite au cloud et le cloud renvoie des mises à jour qui affinent le système. En Europe, cette boucle se heurte aux mêmes règles de protection des données que l’IA embarquée, ce qui ne l’empêchera pas d’arriver, mais en limitera probablement la portée. Enfin, les flottes de camions autonomes dans les mines ou les zones portuaires sont aussi des matières que la réglementation européenne n’autorise pas encore.
Des milliers de conducteurs belges suivent déjà Gocar pour rester informés et découvrir les meilleures offres d'occasion et neuves. Vous aussi, restez informé :