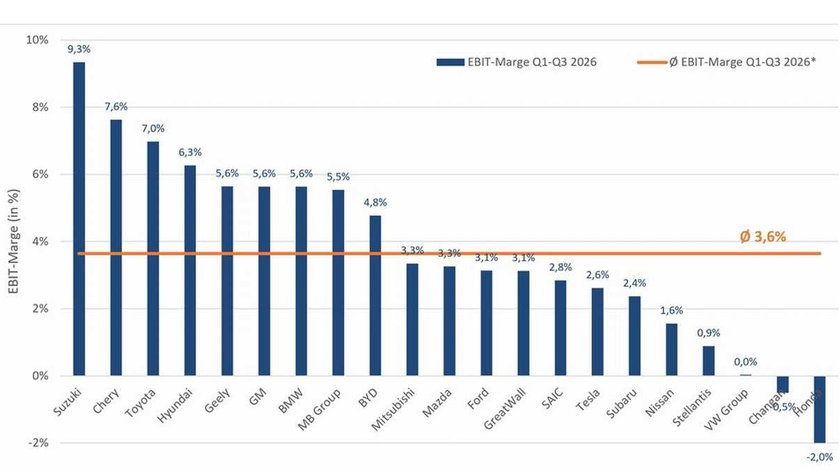
Gemiddeld hebben autobouwers een winstmarge van 3,6% op de totale omzet. Dat is een daling tegenover vorig jaar, toen dat nog 4% bedroeg. Dat blijkt uit een nieuwe studie van het Duitse onderzoeksbureau Center of Automotive Management (CAM), dat voor de ganse sector de cijfers van de eerste drie kwartalen van 2026 doorlichtte.
Grote spelers als Stellantis en de Volkswagen-groep zien hun operationele marge zelfs schrikbarend richting de nul zakken. De andere Europese spelers doen het beter, maar vooral enkele Aziatische autobouwers blijken het gezondst.
Advertentie – lees hieronder verder
Suzuki is koning
Het CAM bekeek de omzet voor aftrek van interesten en taksen, ofwel hoeveel geld er de eerste 9 maanden van dit jaar in totaal binnen vloeide. De marge berekende het op basis van de gerapporteerde winst. Die is niet altijd perfect één-op-één te vergelijken, omdat elk bedrijf zijn boekhouding anders doet, en uitgaven anders rapporteert. Toch is het een goede peilstok om de gezondheid van een bedrijf te meten.
De hoogste marges treffen we, ietwat verrassend misschien, bij Suzuki, dat liefst 9,3% haalt. Daarmee doet de Japanse fabrikant, die heel sterk staat in groeimarkten als India, beter dan groepen als Chery, Toyota, Hyundai en Geely, die tussen de 7,6 en 5,6% halen.
Van de westerse autobouwers scoren daarnaast enkel General Motors, BMW en Mercedes boven het gemiddelde van 3,6%. Die laatste zit volgens het CAM wel met een verborgen probleem: de meeste winst komt niet uit de verkoop van personenwagens, maar van bestelwagens en van financiële producten.
Stellantis en VW richting nul
Mitsubishi, Mazda, Ford, Great Wall, SAIC, Tesla en Subaru halen nog maar zo’n 2 à 3%, terwijl Nissan, Stellantis en de Volkswagen-groep richting de nulwinst gaan. Die laatste haalt een angstaanjagend lage operationele winstmarge van amper 0,03%. Omgerekend betekent dat dat de Duitse megaspeler aan een auto met een verkoopprijs van 25.000 euro nauwelijks 7,5 euro verdient.
Advertentie – lees hieronder verder
De VW-groep schreef in de eerste negen maanden van dit jaar wel enkele uitzonderlijke uitgaven en afschrijvingen in de boeken, onder andere met betrekking tot investeringen in dochtermerk Porsche en tot herstructureringskosten. Zonder die uitgaven zou Volkswagen nog net boven het gemiddelde blijven.
De Japanse spelers doen het wel overwegend beter dan in 2025. Met uitzondering van Honda, dat verlies laat.
Gekende oorzaken
De oorzaken voor de algemeen dalende marges zijn bekend. De energietransitie, net als het ontwikkelen van software, vraagt grote technologische investeringen en komt met een hogere onderdelenkost per gebouwde auto, omwille van de aankoopprijs van batterijen.
Tegelijk zitten grote automarkten als Europa en China in een krimp, waardoor vele fabrikanten met overcapaciteit kampen in hun productienetwerk. Het effect van het Amerikaanse beleid op het wereldtoneel, met handelsbarrières en gestegen olieprijzen na de aanval op Iran, laat zich eveneens voelen en kost de autosector veel geld.
Winstmarge versus winst
Dat Suzuki het zo goed doet, ontkracht in elk geval de gedachte dat vooral op dure auto’s goed geld te verdienen valt. Het neemt niet weg dat een iets kleinere winstmarge op een auto van 50.000 euro nog altijd meer geld in kas brengt dan een hogere marge op een exemplaar van 15.000 euro. Daarom voeren BMW en Mercedes wel de ranglijst aan wanneer men de winst per verkochte auto uittelt.
Wat voor de sector slecht nieuws is, is voor de autokoper soms goed nieuws. Bedrijven die onder druk staat, zijn immers vaker geneigd om met kortingen en tijdelijke acties de cijfers op te krikken. Dat de financiële speelruimte kleiner wordt, kan evenwel ook een omgekeerd effect hebben en tot een strikter prijsbeleid leiden.
Duizenden Belgische bestuurders volgen Gocar om op de hoogte te blijven en om de beste wagendeals te ontdekken. U toch ook? Blijf op de hoogte: